Domain basketballprofi.de kaufen?
Wir ziehen mit dem Projekt
basketballprofi.de um.
Sind Sie am Kauf der Domain
basketballprofi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain basketballprofi.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
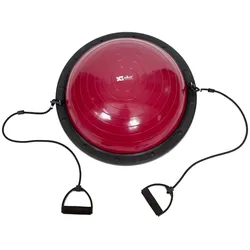
Powershot Ball Balance TrainingPerfekt geeignet für Kraft-, Koordinations- und GleichgewichtstrainingVerbessert Motorik und ReaktionBeidseitig nutzbarZusätzliche Expanderbänder erweitern die TrainingsmöglichkeitenØ 58 cm Trägt bis zu 120 kg90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
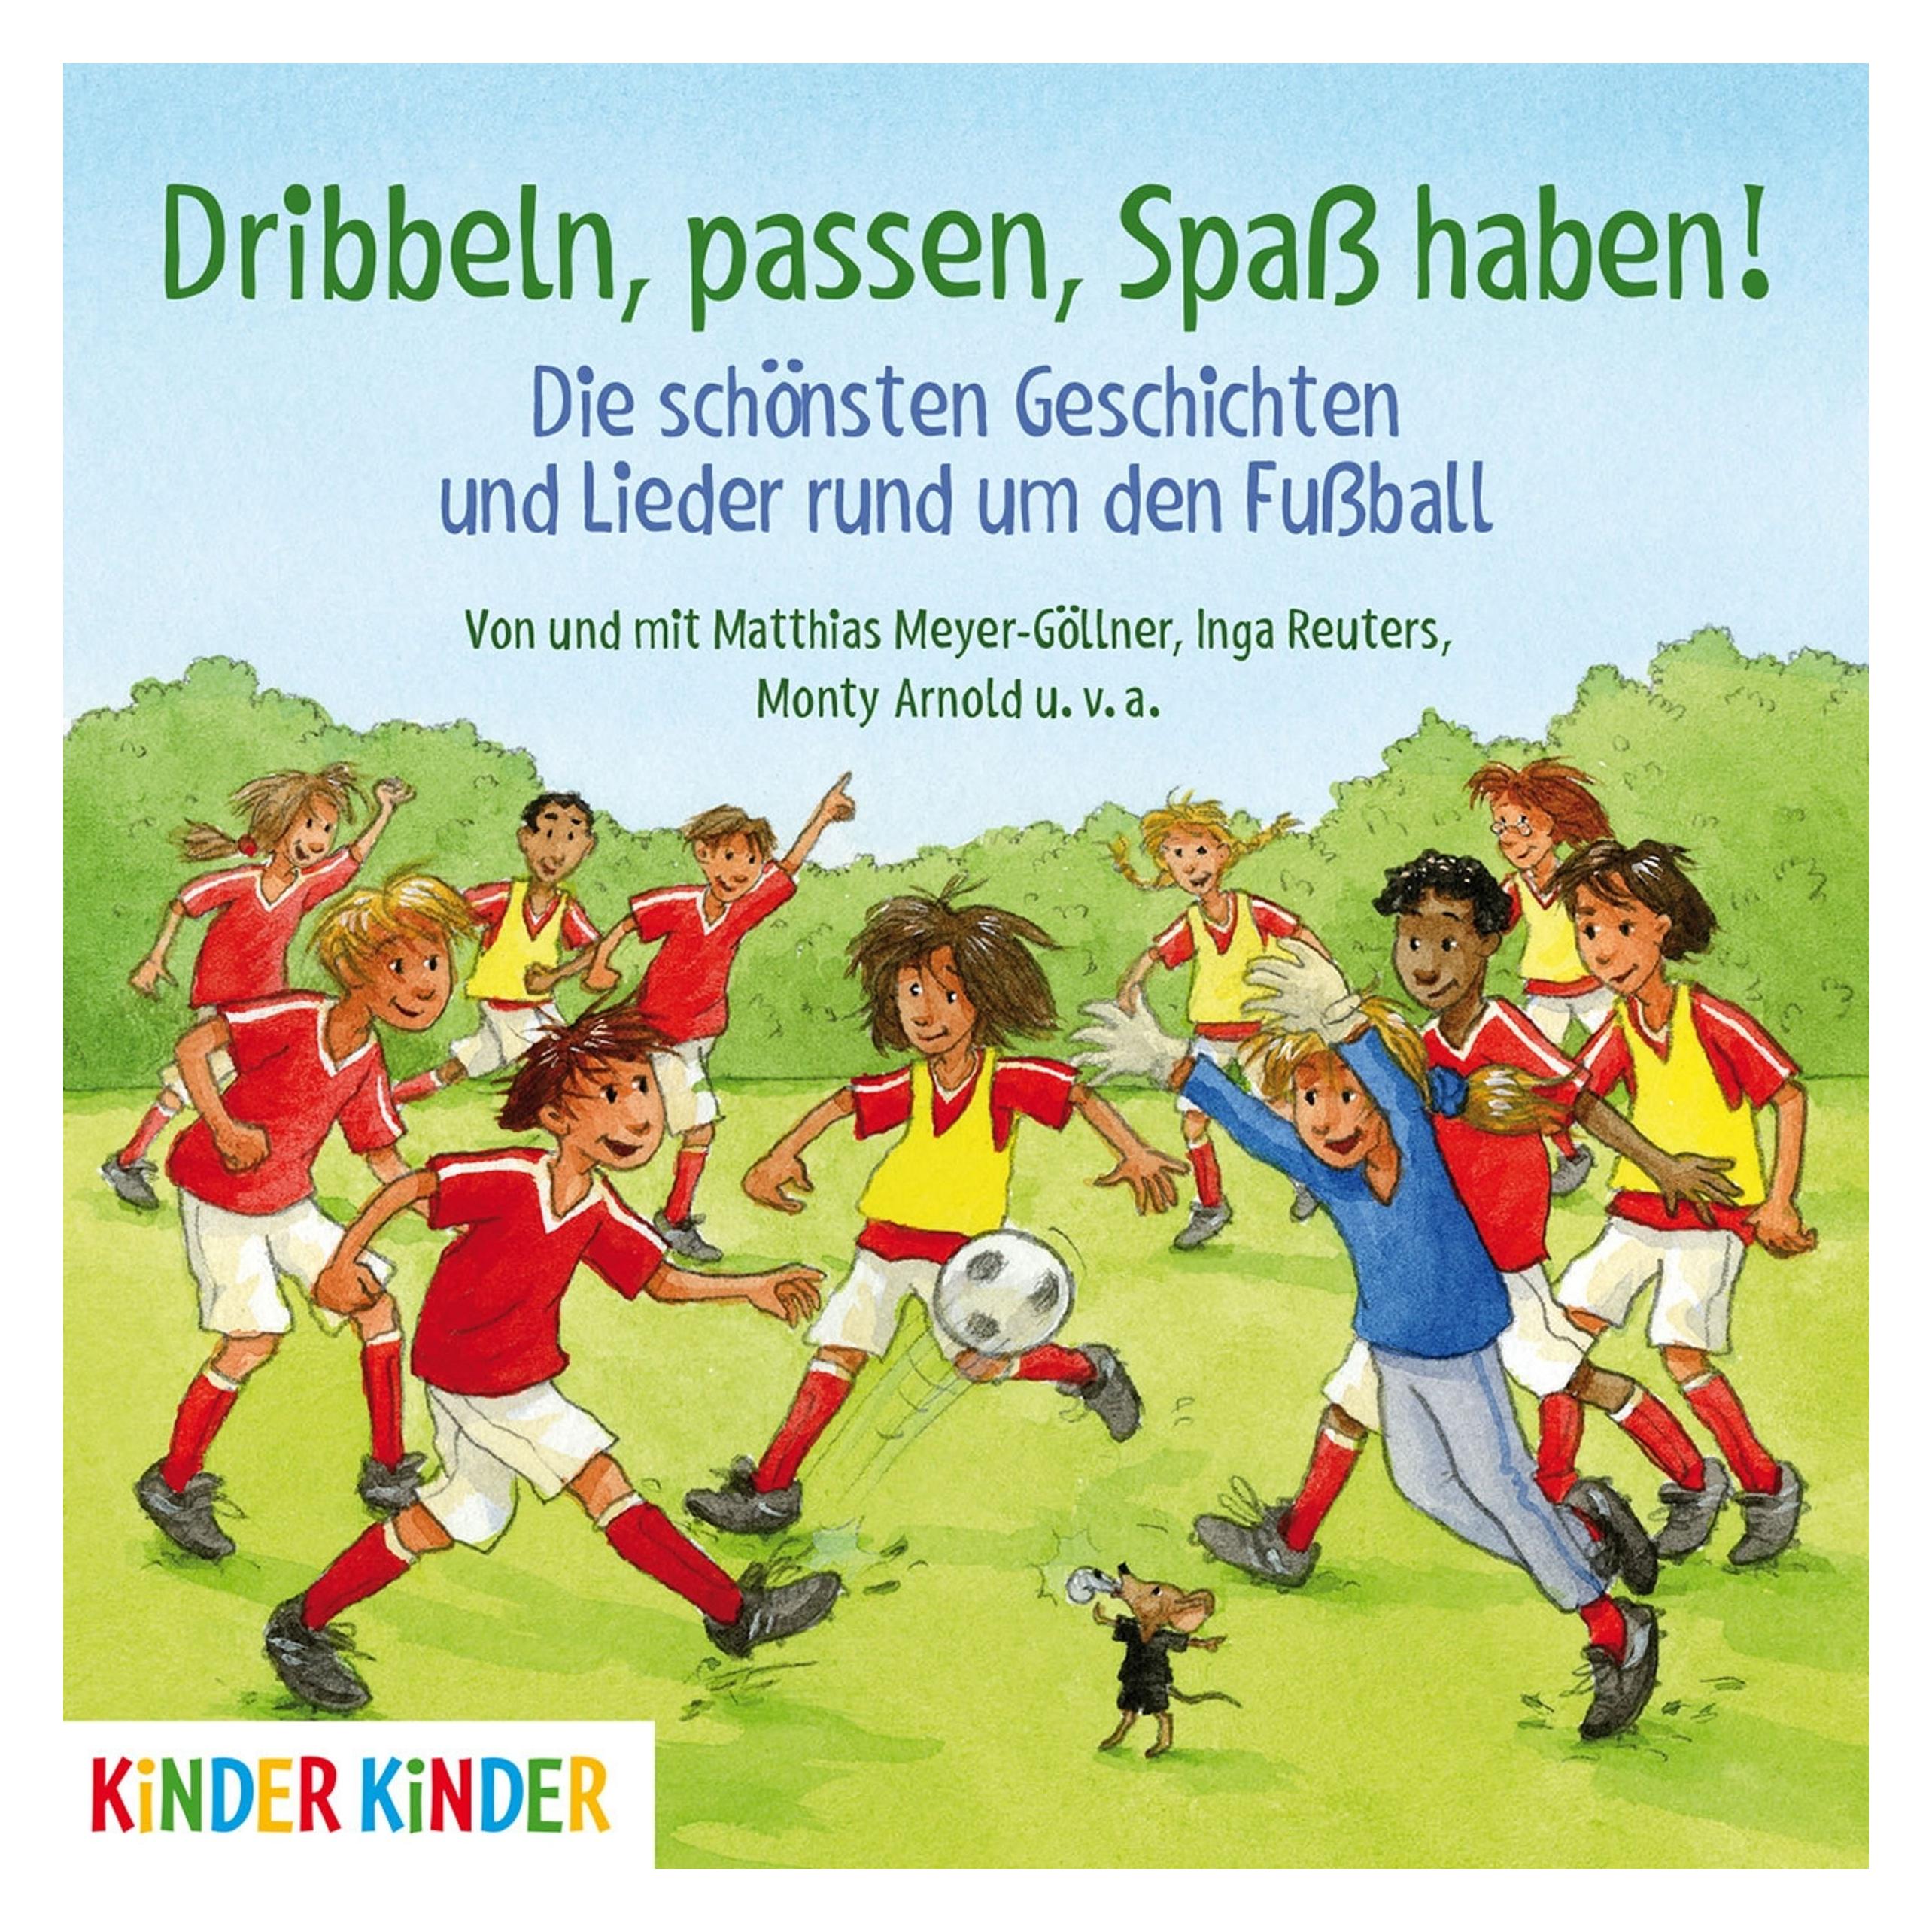
Jumbo Dribbeln, passen, Spass haben! Die schönsten Geschichten und Lieder rund um den Fussball (Deutsch) (978-3-8337-3866-1)Jumbo Dribbeln, passen, Spass haben! Die schönsten Geschichten und Lieder rund um den Fussball (Deutsch) (978-3-8337-3866-1)8,23 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Oceama - Torpedo 2.0 - Unterwasser Spiel & TrainingOceama - Torpedo 2.0 - Unterwasser Spiel- & Training Die innovative Weiterentwicklung des beliebten Toypedo sorgt für eine noch bessere Reichweite unter Wasser, der Torpedo 2.0 schraubt sich regelrecht durch das Wasser! Der ultimative Unterwasser Spiel- und Sportartikel, sorgt für jede Menge Spass, sowie auch sportliche Herausforderungen. Der Torpedo 2.0 wird vergleichbar einem Dartpfeil unter Wasser geworfen und gleitet daraufhin sehr schnell durch das Wasser. Wichtig ist hierbei, dass der Torpedo 2.0 wirklich gerade aus der Hand heraus geworfen wird, damit er seine maximale Effizienz entfalten kann. Im Optimalfall gleitet der Torpedo 2.0 zwischen 10 und 15 Meter weit unter Wasser. Der Torpedo 2.0 besteht aus Vollgummi und hat in seiner Spitze eine kleine Luftkammer, damit er bestens ausbalanciert unter Wasser gleiten kann. Der Torpedo 2.0 sinkt, wenn er seine Geschwindigkeit verloren hat üblicherweise zu Boden.35,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Powershot Ball Balance TrainingPerfekt geeignet für Kraft-, Koordinations- und GleichgewichtstrainingVerbessert Motorik und ReaktionBeidseitig nutzbarZusätzliche Expanderbänder erweitern die TrainingsmöglichkeitenØ 58 cm Trägt bis zu 120 kg90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Jumbo Dribbeln, passen, Spass haben! Die schönsten Geschichten und Lieder rund um den Fussball (Deutsch) (978-3-8337-3866-1)Jumbo Dribbeln, passen, Spass haben! Die schönsten Geschichten und Lieder rund um den Fussball (Deutsch) (978-3-8337-3866-1)8,23 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Oceama - Torpedo 2.0 - Unterwasser Spiel & TrainingOceama - Torpedo 2.0 - Unterwasser Spiel- & Training Die innovative Weiterentwicklung des beliebten Toypedo sorgt für eine noch bessere Reichweite unter Wasser, der Torpedo 2.0 schraubt sich regelrecht durch das Wasser! Der ultimative Unterwasser Spiel- und Sportartikel, sorgt für jede Menge Spass, sowie auch sportliche Herausforderungen. Der Torpedo 2.0 wird vergleichbar einem Dartpfeil unter Wasser geworfen und gleitet daraufhin sehr schnell durch das Wasser. Wichtig ist hierbei, dass der Torpedo 2.0 wirklich gerade aus der Hand heraus geworfen wird, damit er seine maximale Effizienz entfalten kann. Im Optimalfall gleitet der Torpedo 2.0 zwischen 10 und 15 Meter weit unter Wasser. Der Torpedo 2.0 besteht aus Vollgummi und hat in seiner Spitze eine kleine Luftkammer, damit er bestens ausbalanciert unter Wasser gleiten kann. Der Torpedo 2.0 sinkt, wenn er seine Geschwindigkeit verloren hat üblicherweise zu Boden.35,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
XIOM Ball Powertec XTR Training**Trainingsball, nicht für den Wettkampfbereich zugelassen! Neue, verbesserte Qualität ABS Plastik Farbe: Weià 100er Pack Hervorragend geeignet für die Nutzung im Jugend-, Balleimer- und Robotertraining Made in China Informationspflichten zur Produktsicherheitsverordnung Hersteller: Xiom Europe GmbH Adresse: Hessenring 15, 64546 Mörfelden-Walldorf Kontakt: europe@xiom.tt / +496105977776839,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Verteidigung in BetäubungsmittelsachenVerteidigung in Betäubungsmittelsachen , Das bewährte Handbuch erhält mit der 8. Auflage ein vollumfängliches Update: Die Neuauflage ermöglicht durch einen überarbeiteten Aufbau einen noch gezielteren Zugriff auf die praxisrelevanten Fragestellungen des Betäubungsmittelstrafrechts. Dabei wurde die kompakte Darstellung beibehalten, was es weiterhin zu einem handlichen Nachschlagewerk macht. Neu hinzugefügt wurden zahlreiche Praxishinweise zur Verteidigungstaktik sowie Formulierungsvorschläge, die bei der Mandatsbearbeitung hilfreich sind. Leitsatzentscheidungen werden in den Fußnoten optisch hervorgehoben, um wichtige Rechtsgrundlagen schnell auffindbar zu machen. Darüber hinaus wurden alle aktuellen Gesetzesänderungen eingearbeitet, einschließlich: - Das am 1.4.2024 in Kraft getretene Cannabisgesetz, das auch die zentralen Normen des Konsumcannabisgesetzes (KCanG)beinhaltet. - Das Gesetz zur Überarbeitung des Sanktionenrechtsvom 26.7.2023, welches die Ersatzfreiheitsstrafe, Strafzumessung, Auflagen und Weisungen sowie die Unterbringung in einer Entziehungsanstalt Zusätzlich ist die wichtige Rechtsprechung bis Stand Mai 2024 berücksichtigt. Mit dieser Neuauflage wird eine praxisorientierte, kompakte und zugleich tiefgehende Aufbereitung des komplexen Themenbereichs geboten, die für Strafverteidiger im Betäubungsmittelrecht unverzichtbar ist. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250224, Titel der Reihe: Praxis der Strafverteidigung#4#, Auflage: 25008, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 310, Keyword: Beschwerde; Betäubungsmittel; Betäubungsmittelgesetz; Betäubungsmittelsachen; Betäubungsmittelstrafrecht; Beweisantrag; Beweismittel; Cannabisgesetz; Drogen; Drogendelikte; Durchsuchung; EGGVG; Geldwäsche; Gutachten; Hauptverhandlung; Konsumcannabisgesetz; Lockspitzel; Notwendige Verteidigung; Polizei; Rechtsfehler; Rechtsmittel; Sanktionenrecht; Schuldfähigkeit; Sicherstellung; StPO; Strafbarkeit; Strafprozessordnung; Strafrecht; Strafsachen; Strafverfahren; Strafverteidgung; Strafverteidiger; Strafverteidigung; Strafzumessung; Tatprovokation; Telekommunikationsüberwachung; Untersuchungshaft; Verdeckte Ermittler; Verdeckte Ermittlung; Verteidiger; Verteidigung, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Verteidigung (rechtlich)~Strafrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 20, Gewicht: 443, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.